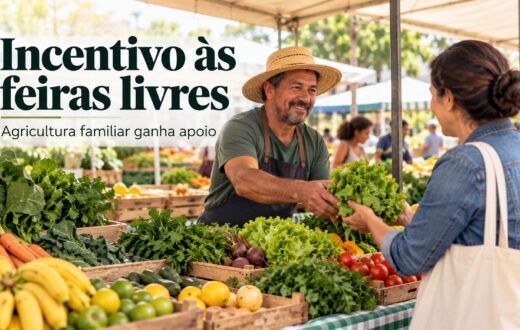
Um projeto em análise na Câmara dos Deputados estabelece uma base legal própria para o Programa de Garantia de Preços da Agricultura Familiar (PGPAF). A proposta organiza as regras do mecanismo que pode reduzir parcelas de financiamentos do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) quando o valor de determinados produtos fica abaixo dos parâmetros considerados para a comercialização.
O texto trata da relação entre duas etapas da atividade rural: a venda da produção e o pagamento do crédito contratado para financiar a safra. Pela proposta, a redução dos preços seria considerada na definição das condições de pagamento dos agricultores familiares alcançados pelo programa.
Atualmente, o PGPAF é utilizado como instrumento de apoio dentro da política de crédito rural. A iniciativa em discussão pretende reunir em lei os fundamentos do programa, seus objetivos e os critérios para a concessão dos descontos.
Como funciona o mecanismo
O PGPAF foi criado para oferecer proteção aos agricultores familiares diante da variação dos preços de produtos agropecuários. A lógica do programa é evitar que a queda no valor de venda da produção comprometa, na mesma proporção, a capacidade de pagamento do financiamento obtido no Pronaf.
Quando o preço de um produto recua em relação ao parâmetro utilizado pelo programa, o agricultor pode ter direito a um desconto na parcela do financiamento. O abatimento procura aproximar o valor a ser pago das condições econômicas verificadas na comercialização da safra.
O mecanismo não corresponde a uma transferência direta referente a toda a produção nem elimina a obrigação de pagamento do contrato. Trata-se de um ajuste aplicado ao financiamento, conforme os critérios definidos para o produto e para a operação de crédito.
A proposta apresentada na Câmara busca dar uma referência legal mais ampla para esse procedimento. O texto prevê que a proteção seja tratada como parte da política de crédito destinada à agricultura familiar, e não apenas como uma regra operacional vinculada a atos administrativos específicos.
Preço da produção e pagamento do financiamento
O ponto central do projeto é estabelecer que a variação do preço da produção pode ser considerada na apuração do valor devido pelo agricultor familiar. Dessa forma, a situação do mercado no período de comercialização passa a integrar o cálculo da proteção associada ao contrato do Pronaf.
A aplicação do benefício dependeria da comparação entre o preço de referência previsto para o produto e o preço observado no período definido pelas regras do programa. Quando houver redução que atenda aos critérios estabelecidos, o financiamento poderá receber o desconto correspondente.
O texto também organiza a ideia de que o apoio deve estar vinculado a produtos, condições e operações enquadrados no programa. Não se trata, portanto, de uma redução automática para qualquer contrato rural ou para toda queda de preço registrada no mercado.
Os detalhes de cada operação continuam relacionados às normas que disciplinam o crédito rural, aos produtos contemplados e aos critérios de cálculo previstos para o PGPAF. A proposta cria a moldura legal para o funcionamento do programa, enquanto a regulamentação deverá definir os procedimentos necessários à execução.
Objetivo é dar estabilidade ao PGPAF
Ao propor a inclusão do programa na legislação, o texto procura dar maior estabilidade à política de proteção de preços voltada aos agricultores familiares. A intenção é preservar a possibilidade de ajuste das parcelas em períodos de baixa, com regras organizadas em um marco legal específico.
Na prática, a medida relaciona a sustentabilidade financeira da produção ao crédito utilizado para custear a atividade. O agricultor familiar pode enfrentar dificuldades para honrar o financiamento quando a receita obtida com a venda da safra diminui. O desconto previsto pelo PGPAF atua justamente sobre essa diferença entre a expectativa de comercialização e o preço efetivamente encontrado no mercado.
A proposta mantém a política dentro do sistema do Pronaf. Com isso, a proteção não aparece como uma medida isolada de comercialização, mas como um instrumento associado às operações de crédito contratadas por agricultores familiares.
O projeto também busca definir o programa como uma política permanente de apoio, com princípios e diretrizes previstos em lei. A existência de uma referência legal permite que a regulamentação seja organizada a partir desses parâmetros, sem alterar a necessidade de atualização dos preços, produtos e condições de aplicação.
Quem pode ser alcançado
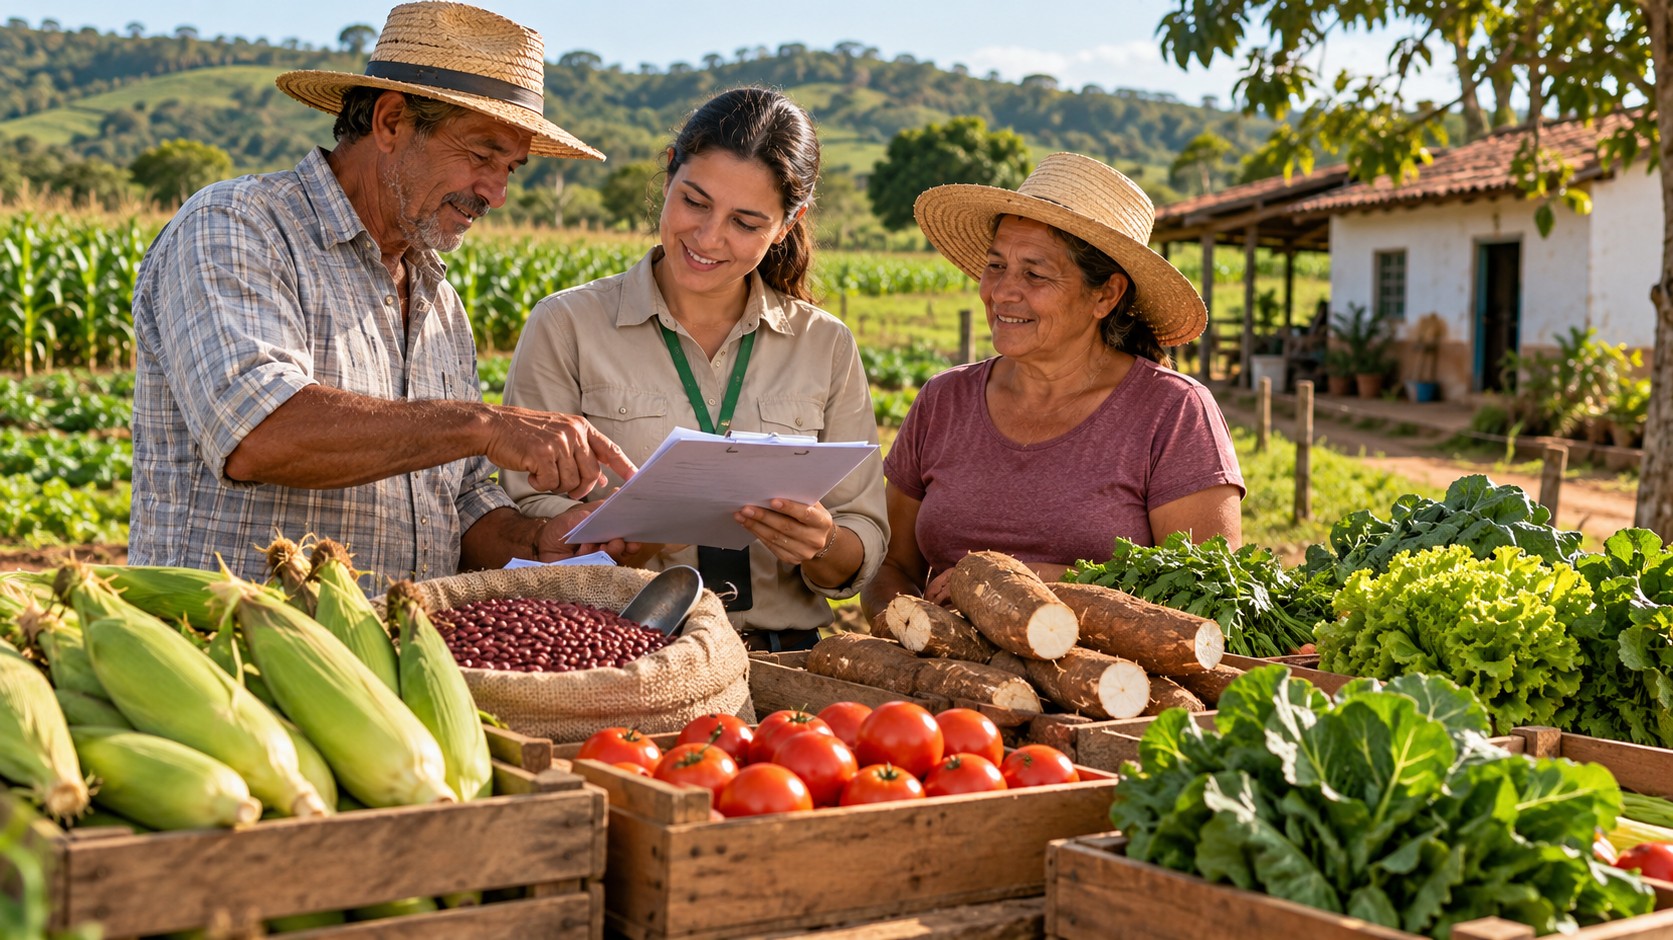
O público relacionado ao projeto é formado por agricultores familiares que acessam linhas de crédito do Pronaf e produzem itens incluídos nas regras do PGPAF. O enquadramento depende das exigências próprias do programa e da operação financiada.
A agricultura familiar reúne produtores que desenvolvem a atividade com forte participação da mão de obra da própria família e utilizam o crédito rural para custeio, investimento ou outras finalidades previstas no Pronaf. A proteção de preços está ligada, especificamente, aos contratos e produtos que atendam às condições estabelecidas para o benefício.
Assim, a aprovação da proposta não significaria que todos os agricultores familiares teriam desconto indistintamente. A incidência dependeria do produto financiado, do comportamento do preço, do tipo de contrato e dos demais critérios definidos na legislação e em sua regulamentação.
Por que a variação de preços afeta o crédito rural
A renda de uma propriedade familiar está diretamente relacionada ao resultado da comercialização. Entre o momento da contratação do financiamento e a venda da produção, o preço pode mudar por fatores de mercado. Quando a cotação diminui, a receita disponível para o pagamento da dívida também pode ser menor.
O financiamento, no entanto, é contratado com condições previamente estabelecidas. Sem um mecanismo de ajuste, a parcela pode permanecer igual mesmo quando o valor obtido com a safra sofre redução. O PGPAF foi concebido para reduzir esse descompasso em situações previstas nas normas do programa.
O projeto em análise formaliza essa conexão entre mercado e crédito. A proposta considera que a política de financiamento da agricultura familiar deve levar em conta a capacidade de pagamento associada ao preço dos produtos protegidos.
Essa abordagem não elimina os riscos próprios da atividade agrícola, nem impede a ocorrência de perdas de produção ou de outras dificuldades econômicas. O alcance do programa está relacionado à variação de preços e às condições específicas para o reconhecimento do desconto.
O que o projeto estabelece
Entre os pontos tratados está a definição do PGPAF como instrumento destinado a garantir proteção econômica ao agricultor familiar diante da redução do preço de produtos agropecuários. O programa é inserido no conjunto de políticas vinculadas ao crédito rural e ao Pronaf.
O texto também prevê a utilização de critérios de preço para determinar a existência e o alcance do desconto. Esses critérios devem permitir a identificação das situações em que o valor de comercialização não acompanha o parâmetro utilizado no financiamento.
Outro aspecto é a organização das condições para que a redução incida sobre as parcelas do contrato. A finalidade é estabelecer uma resposta prevista para os períodos de baixa, em vez de deixar a proteção sem referência legal específica.
A regulamentação continua sendo necessária para definir os procedimentos de apuração, os produtos abrangidos, os períodos de referência e as formas de operacionalização junto às instituições financeiras. A proposta fornece a base jurídica para o programa, mas a aplicação dependerá das regras complementares correspondentes.
Tramitação na Câmara
O projeto ainda está em análise na Câmara dos Deputados. Antes de se tornar lei, precisa passar pelas etapas de discussão e votação previstas no processo legislativo. O conteúdo pode ser examinado pelas comissões responsáveis e, conforme o rito aplicável, pelo Plenário.
A aprovação na Câmara não encerra a tramitação. A proposta ainda poderá seguir para o Senado, caso seja aprovada, e dependerá da sanção presidencial para entrar em vigor como lei. Eventuais alterações durante a análise também podem modificar a redação original.
Enquanto o processo não for concluído, permanecem válidas as normas que atualmente disciplinam o funcionamento do PGPAF. A proposta, portanto, não altera imediatamente as condições dos contratos do Pronaf nem cria, por si só, um novo desconto para financiamentos em andamento.
O objetivo do texto é estabelecer uma base legal para a continuidade e a organização do programa. A entrada em vigor de eventuais mudanças dependerá da conclusão do processo legislativo e da regulamentação posterior, se necessária.
Proteção vinculada ao financiamento
O desenho proposto mantém o benefício ligado ao contrato de crédito rural. Isso significa que a redução, quando aplicável, seria calculada sobre parcelas ou encargos da operação enquadrada, conforme os parâmetros estabelecidos para o produto e para o financiamento.
A medida não transforma o preço de mercado em garantia de renda para toda a produção. O mecanismo atua sobre o compromisso financeiro assumido no Pronaf e somente nas situações reconhecidas pelas regras do PGPAF.
Com a criação de um marco legal, o projeto procura organizar essa proteção em torno de critérios previamente definidos. A proposta coloca no centro da política a necessidade de compatibilizar o valor da dívida com a realidade de comercialização enfrentada pelo agricultor familiar.
O texto ainda será submetido ao debate parlamentar. Até a conclusão da tramitação, a aplicação do PGPAF continuará seguindo as regras vigentes para os produtos, contratos e períodos contemplados pelo programa.
Fonte: Agência Câmara de Notícias.