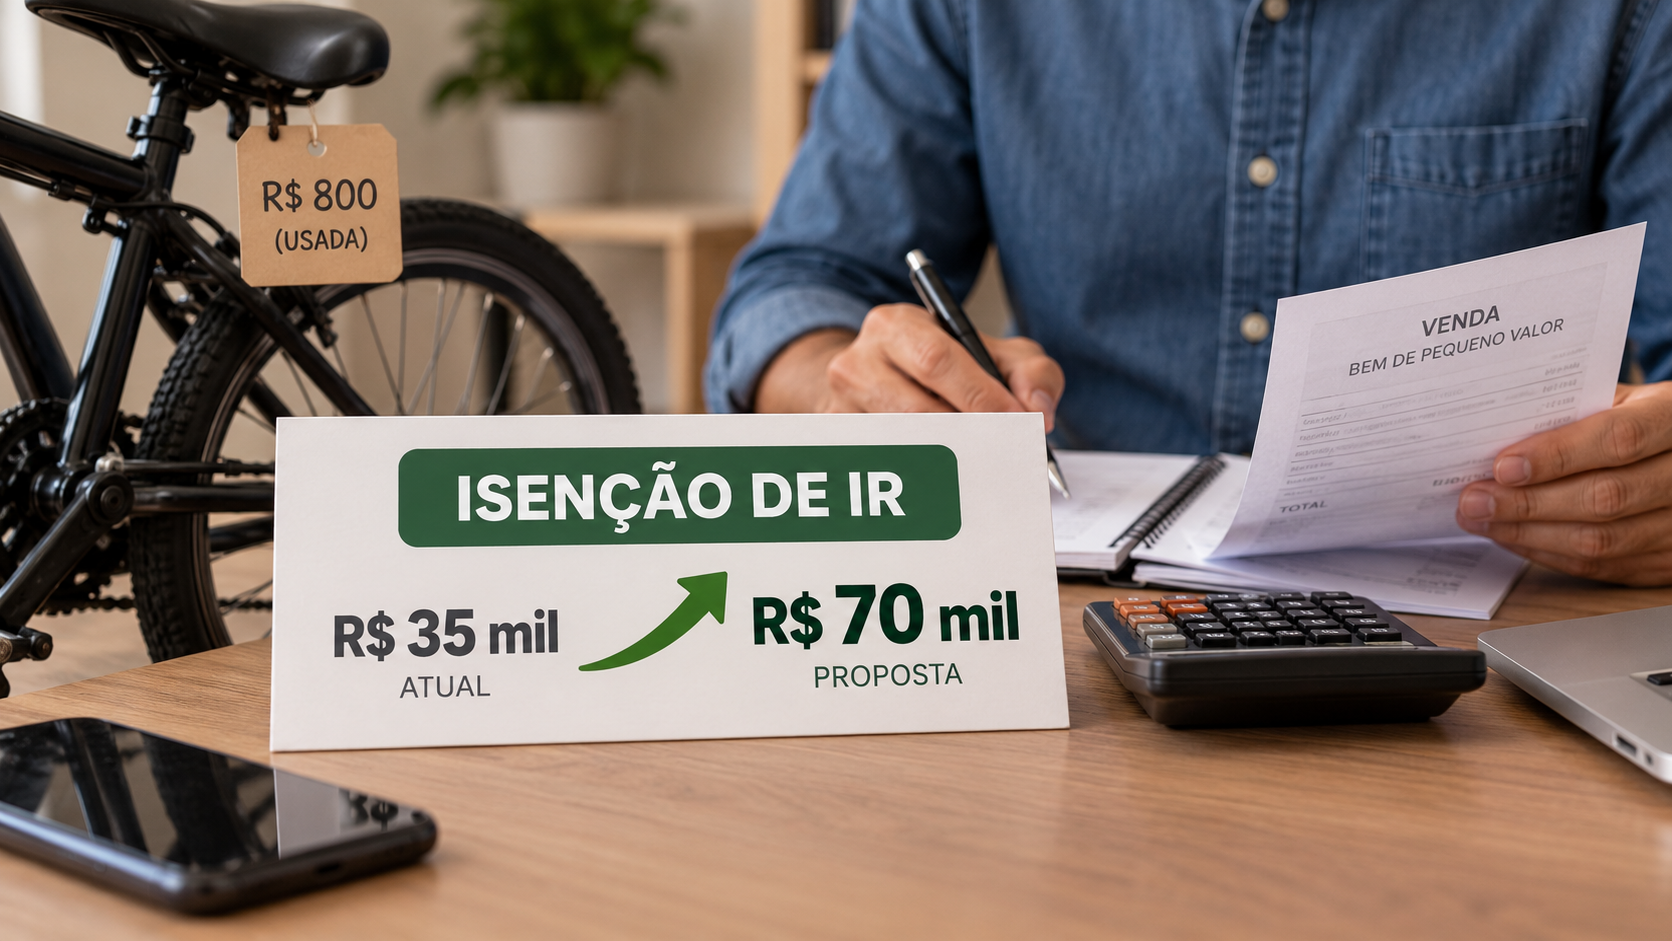
A isenção do Imposto de Renda na venda de bens de pequeno valor continua limitada a R$ 35 mil pela regra em vigor. Um projeto em análise na Câmara dos Deputados propõe elevar esse parâmetro para R$ 70 mil, alterando a referência usada para verificar se determinadas operações devem ser submetidas à apuração do ganho de capital.
A mudança, no entanto, ainda depende da tramitação e da aprovação da proposta. Até que haja alteração na legislação, o limite de R$ 35 mil permanece válido para a regra de isenção.
O que está previsto hoje
A legislação do Imposto de Renda estabelece tratamento específico para vendas de bens de pequeno valor. Quando a operação se enquadra no limite previsto, o contribuinte pode ficar dispensado do pagamento do imposto sobre eventual ganho obtido com a venda.
O parâmetro atualmente utilizado é de R$ 35 mil. O valor serve para separar as operações consideradas de menor porte daquelas que podem gerar obrigação de apuração do ganho de capital, conforme as regras do imposto.
Esse limite não corresponde necessariamente ao lucro obtido pelo vendedor. A análise parte do valor da operação, e não apenas da diferença entre o preço de aquisição e o preço de venda. Por isso, o contribuinte precisa observar o enquadramento da transação antes de concluir como ela deve ser informada à Receita Federal.
Como funcionaria a alteração
O projeto em discussão na Câmara pretende dobrar o limite atual. Com a mudança, vendas de bens de até R$ 70 mil poderiam ser alcançadas pela faixa de isenção prevista para operações de pequeno valor.
Na prática, a proposta ampliaria o conjunto de transações que poderiam ficar fora da cobrança de Imposto de Renda sobre ganho de capital. O texto não representa, porém, uma alteração automática da regra. A nova referência somente passaria a valer se o projeto fosse aprovado e convertido em mudança na legislação.
A medida está concentrada no valor que define a faixa de pequeno valor. Ela não deve ser confundida com uma dispensa geral de imposto para qualquer venda de patrimônio. As demais condições previstas na legislação continuariam sendo relevantes para o tratamento tributário da operação.
Limite maior não significa isenção imediata
Enquanto o projeto não for aprovado, o contribuinte deve considerar o teto de R$ 35 mil ao avaliar uma venda. A simples apresentação ou análise de uma proposta no Legislativo não altera os procedimentos exigidos pela regra atual.
O mesmo vale para a declaração do Imposto de Renda. A forma de informar a operação deve seguir as normas aplicáveis ao período correspondente, sem antecipar um limite que ainda está em discussão. Eventuais mudanças dependeriam da aprovação do texto e da definição de sua entrada em vigor.
Esse cuidado é especialmente importante porque a regra do ganho de capital considera as características da operação e o valor envolvido. A elevação do teto, se aprovada, não eliminaria a necessidade de verificar os demais critérios tributários relacionados à venda.
Relação com o ganho de capital
O ganho de capital é a diferença positiva entre o valor pelo qual um bem foi adquirido e o preço pelo qual foi vendido. Em determinadas situações, essa diferença pode estar sujeita ao Imposto de Renda. A legislação, contudo, prevê hipóteses específicas de isenção, entre elas a relacionada às vendas de pequeno valor dentro do limite estabelecido.
O projeto altera justamente a referência monetária dessa hipótese. A proposta não cria uma nova categoria de patrimônio nem modifica a natureza do ganho de capital. O objetivo é atualizar o valor que define o alcance da dispensa para operações de menor valor.
Com a eventual mudança de R$ 35 mil para R$ 70 mil, uma venda que hoje ultrapassa o teto da isenção poderia passar a ser analisada dentro da faixa de pequeno valor. Isso não significa que todas as operações inferiores a R$ 70 mil seriam automaticamente isentas em qualquer circunstância, já que a aplicação depende das condições previstas na legislação.
O que o contribuinte deve observar
Antes de vender um bem, é necessário reunir informações sobre o valor de aquisição, o preço da venda e a natureza da operação. Esses dados ajudam a verificar se houve ganho e qual regra deve ser aplicada na declaração.
Também é importante distinguir a regra para bens de pequeno valor de outras hipóteses de isenção existentes no Imposto de Renda. Cada situação possui requisitos próprios, e a proposta em análise trata especificamente da referência usada para operações dessa natureza.
Até a conclusão da tramitação, não há autorização para aplicar o teto de R$ 70 mil. O valor atualmente previsto continua sendo de R$ 35 mil. Caso o projeto avance, a nova regra ainda dependerá das disposições finais aprovadas e das normas que orientarem sua aplicação.
Proposta ainda está em tramitação
A discussão ocorre no âmbito da Câmara dos Deputados. Como o texto ainda está em análise, o conteúdo pode passar por etapas legislativas antes de eventual aprovação. O andamento do projeto não produz, por si só, efeitos sobre as vendas realizadas ou sobre as declarações entregues segundo a legislação vigente.
Até que o processo seja concluído, permanece a regra atual para a isenção do Imposto de Renda na venda de bens de pequeno valor. A proposta, se aprovada, poderá ampliar o limite para R$ 70 mil e alcançar um número maior de operações ocasionais, mas a mudança não está valendo no momento.
Fonte: Agência Câmara de Notícias.